

Apesar dos desafios causados pelo envelhecimento da população, estratégias de adaptação já estão em andamento para garantir a sustentabilidade do sistema previdenciário.
As discussões sobre a Previdência Social no Brasil costumam ser marcadas por um tom alarmante, com muitos apontando que o envelhecimento da população e a diminuição das taxas de natalidade levarão o sistema ao colapso. No entanto, essa perspectiva pode ser exagerada, já que ajustes contínuos estão sendo feitos para garantir sua continuidade. O desafio é real, mas longe de ser insuperável.
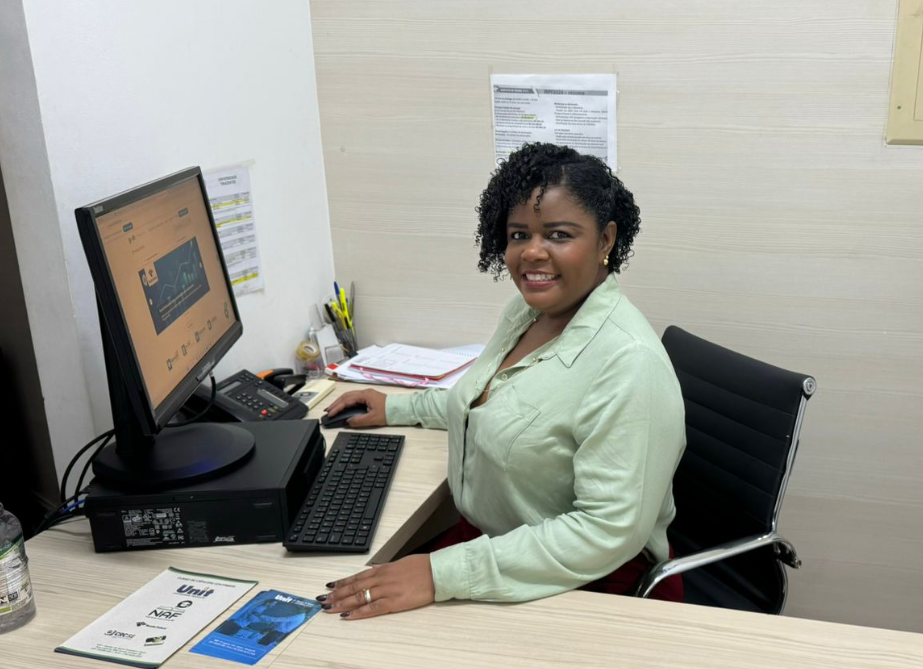
Conforme a contadora e coordenadora do Núcleo de Apoio Contábil e Fiscal da Universidade Tiradentes (NAF-Unit), professora Flávia Karla Gonçalves, o impacto do envelhecimento populacional é significativo, mas não exclusivo ao Brasil. “Quando a expectativa de vida aumenta e as taxas de natalidade caem, há um aumento no número de idosos que dependem da Previdência, enquanto a força de trabalho ativa, que sustenta o sistema por meio de contribuições, diminui. Isso gera um desequilíbrio. A questão não é nova, e as recentes reformas previdenciárias são uma resposta a essa situação”, explica.
Ajustes necessários
A solução para esse desafio, de acordo com Flávia, envolve uma série de ajustes que já estão em andamento. Um dos principais mecanismos é o aumento gradual da idade de aposentadoria. “Esse ajuste é essencial e já está sendo implementado em diversos países. Ele permite uma distribuição mais sustentável dos recursos, considerando que as pessoas estão vivendo mais. Além disso, a contribuição proporcional, que varia conforme a expectativa de vida e o nível de renda do trabalhador, é outra estratégia em prática, assegurando que as novas gerações contribuam de forma mais equilibrada”, comenta a especialista.
Flávia também enfatiza a importância da previdência complementar. Muitas empresas estão criando fundos de previdência privada para seus funcionários, permitindo que eles possam economizar para a aposentadoria de forma independente, aliviando o peso sobre o sistema público. Essa medida é crucial para garantir que a previdência estatal seja destinada àqueles que realmente precisam, enquanto pessoas com maior capacidade de poupança planejam sua aposentadoria de forma mais autônoma.
“Outras iniciativas incluem a reforma dos benefícios, como a limitação de valores mais altos de aposentadorias e pensões, e a revisão de benefícios de longa duração, que podem ser ajustados ou reduzidos para assegurar a sustentabilidade. Políticas fiscais e previdenciárias também podem ser revistas, como a redução de subsídios e isenções em contribuições previdenciárias. Outra estratégia é incentivar o mercado de trabalho, para que mais pessoas, inclusive idosos, possam continuar ativos, seja em período integral ou parcial. Além disso, a criação de fundos previdenciários independentes das contas públicas pode gerar retornos a longo prazo, aliviando a carga sobre o governo”, pontua.
Exemplos internacionais
Vários países já enfrentaram desafios semelhantes e conseguiram criar sistemas previdenciários mais equilibrados. Flávia menciona alguns exemplos de sucesso. “Na Suécia, foi adotado um sistema de contas em que a contribuição de cada trabalhador é registrada como uma poupança virtual. No Canadá, temos um sistema híbrido, que combina um modelo público com fortes incentivos à poupança privada. Já na Alemanha, os benefícios são ajustados automaticamente, levando em conta a demografia e o desempenho econômico”, destaca.
Educação financeira e o futuro da Previdência
Para Flávia, a educação financeira é um dos pilares fundamentais para mitigar os impactos do envelhecimento populacional sobre a previdência social. Ela salienta a importância de conscientizar a população sobre a necessidade de economizar desde cedo para a aposentadoria. “Com o planejamento a longo prazo e a adesão a planos de previdência privada, as pessoas se tornam menos dependentes do sistema público, o que reduz a pressão sobre o Estado e garante uma aposentadoria mais segura”, afirma.
A especialista destaca que a educação financeira deve começar na infância, para que as futuras gerações adquiram uma maior consciência sobre suas finanças. “É crucial que as próximas gerações compreendam a importância de planejar o futuro e economizar para a aposentadoria, garantindo mais estabilidade tanto para si mesmas quanto para o sistema previdenciário”, reforça.
Embora o sistema previdenciário brasileiro enfrente desafios, ele não está condenado ao colapso. As reformas já implementadas e as novas estratégias em discussão indicam que o país está se ajustando à nova realidade demográfica. Além disso, a experiência de outros países oferece modelos que podem ser adaptados ao contexto brasileiro.
“O mito de que a Previdência Social entrará em colapso devido ao envelhecimento da população é exagerado. Com as reformas adequadas, políticas fiscais bem planejadas e o estímulo à educação financeira, é possível assegurar que o sistema continue a atender a população, proporcionando segurança aos aposentados e estabilidade financeira ao país”, finaliza.
Fonte: Asscom Unit
LEIA TAMBÉM
Susto no Campo: Operador fica ferido após colheitadeira capotar três vezes em Cedro de São João
16 de setSemana do Cliente: veja direitos de quem recebe energia elétrica
16 de setQueima irregular de lixo provoca incêndio em área de vegetação no Marcos Freire II, em Socorro
16 de set
Receba as notícias no seu WhatsApp
Entre no nosso canal oficial e fique por dentro de tudo que acontece em Sergipe
Entrar no canal →