

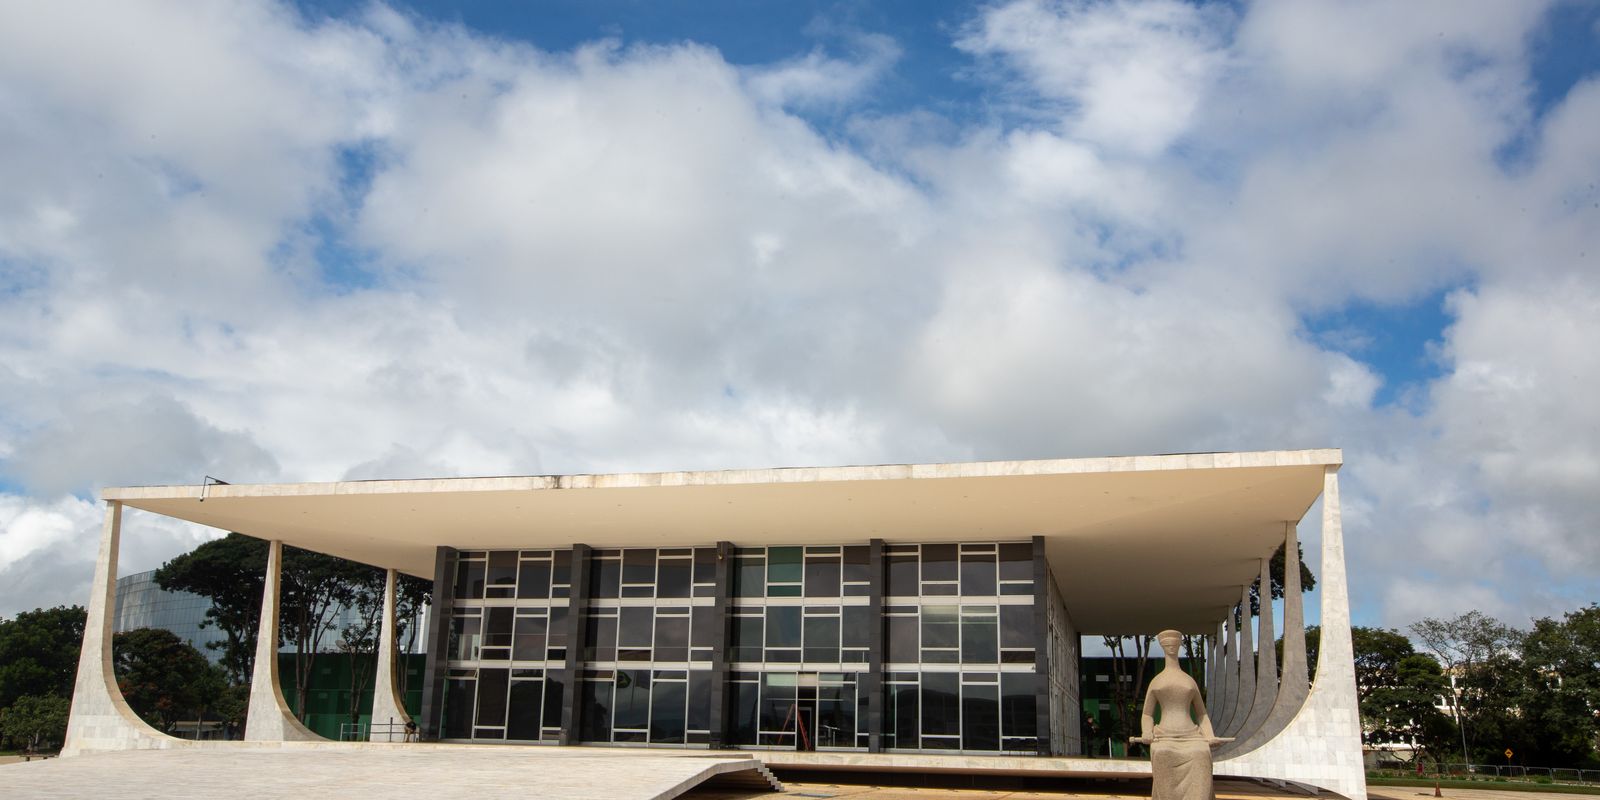
Plenário do STF decidiu nesta quarta (7) que benefícios fiscais do ICMS não integram a base de PIS/Cofins, com placar de 7 a 4. A mudança reduz a arrecadação federal em cerca de R$ 16 milhões.
O Supremo Tribunal Federal (STF) decidiu nesta quarta-feira (7) que os créditos presumidos do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) não podem integrar a base de cálculo do Programa de Integração Social (PIS) e da Contribuição para o Financiamento da Seguridade Social (Cofins). A decisão terá impacto de R$ 16 milhões nas contas do governo federal.
O julgamento, que começou a tramitar no Supremo em 2014, terminou com o placar de 7 votos a 4 a favor da exclusão desses créditos da base de cálculo. Por entenderem que os créditos presumidos não constituem receita ou faturamento das empresas, os ministros concluíram que eles não podem ser objeto de tributação pelo PIS e pela Cofins.
Os créditos presumidos são utilizados pelos governos estaduais e pelo Distrito Federal como benefícios fiscais que permitem a redução do pagamento do ICMS. A controvérsia levou a União a recorrer ao STF contra decisão do Tribunal Regional Federal da 4ª Região (TRF4), sediado em Porto Alegre, que havia entendido que os créditos configuravam renúncia fiscal e não poderiam ser tributados.
Surge incompatível, com a Constituição Federal, a inclusão, na base de cálculo da Cofins e da contribuição ao PIS, de créditos presumidos do Imposto sobre Circulação de Mercadorias e Serviços – ICMS
Ao final do julgamento, o STF fixou a tese jurídica reproduzida acima. Segundo o entendimento firmado pela Corte, a exclusão deve ser aplicada a todos os processos em tramitação no país sobre o mesmo tema, o que deve orientar decisões administrativas e judiciais futuras.
Especialistas ouvidos em decisões semelhantes destacam que a uniformização do entendimento pelo Supremo tende a alterar cálculos fiscais e a exigir ajustes em pedidos de compensação ou de restituição tributária, além de impactar a forma como Estados e Distrito Federal estruturam benefícios por meio de créditos presumidos.
A negativa do recurso da União no STF mantém a decisão do TRF4, consolidando a compreensão de que a utilização de créditos presumidos como mecanismo de renúncia fiscal afasta sua inclusão na base do PIS/Cofins. Governos estaduais, empresas contribuintes e órgãos responsáveis pela cobrança terão de considerar a nova orientação em processos e em procedimentos fiscais em curso.
LEIA TAMBÉM

Receba as notícias no seu WhatsApp
Entre no nosso canal oficial e fique por dentro de tudo que acontece em Sergipe
Entrar no canal →