

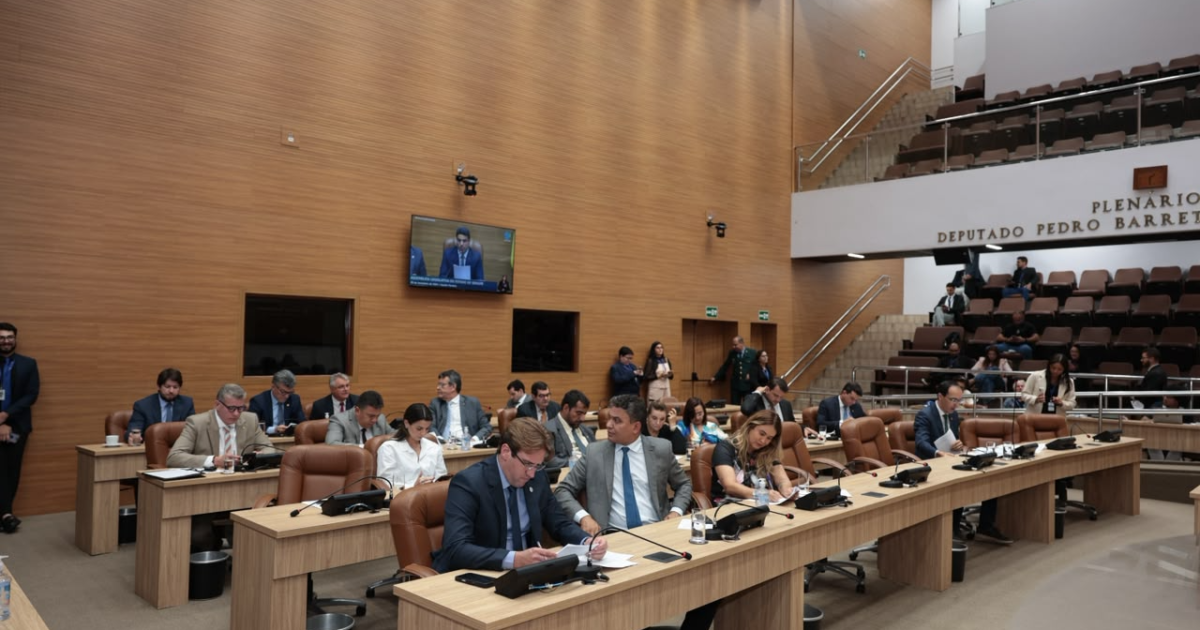
Em sessão extraordinária de 5, deputados atualizaram regras do PL 219/2026, que revê percentuais e agravantes das multas do ICMS e eleva o limite máximo para 150%. Projeto adequa a lei estadual ao CTN.
A Assembleia Legislativa aprovou por unanimidade, em sessão extraordinária na quinta-feira, 5, a atualização das regras para aplicação de multas relativas ao Imposto sobre Circulação de Mercadorias e Serviços (ICMS) em Sergipe. O Projeto de Lei nº 219/2026, encaminhado pelo Poder Executivo, estabelece novos parâmetros para penalidades tributárias e cria percentuais escalonados conforme a natureza da infração e a ocorrência de agravantes.
O texto aprovado busca adequar a legislação estadual às mudanças promovidas no Código Tributário Nacional (CTN) pela Lei Complementar Federal nº 236, de 4 de setembro de 2026. A nova norma estadual pretende conferir maior uniformidade às regras, fortalecer a segurança jurídica e assegurar a observância dos princípios da razoabilidade e da proporcionalidade na relação entre o Fisco e os contribuintes.
Entre os pontos centrais da proposta está a adoção de um limite geral de 75% do valor do tributo ou do crédito fiscal para determinadas penalidades, com possibilidade de alcançar 100% quando ficar comprovada a prática dolosa de fraude, sonegação ou conluio. Nos casos de reincidência específica, as multas poderão chegar a 150%, conforme os critérios definidos no projeto. Quando houver simultaneamente reincidência e prática dolosa, prevalecerá o percentual máximo de 150%.
O projeto altera diversos dispositivos do artigo 72 da legislação estadual, atualizando percentuais aplicáveis a condutas como irregularidades no recolhimento do imposto, utilização indevida de créditos fiscais, transferência irregular de créditos e descumprimento de obrigações tributárias. Também são previstos critérios objetivos para majoração das penalidades em função da gravidade da conduta.
Outro aspecto tratado na proposta é a denúncia espontânea e a regularização tributária. O projeto modifica o artigo 69 da legislação estadual, adequando sua redação às disposições do CTN, e ajusta o artigo 73 para prever a exclusão de determinadas multas quando o contribuinte ou responsável fizer, antes de qualquer procedimento fiscal, o recolhimento integral do imposto devidamente atualizado, acrescido da multa de mora prevista na legislação.
Segundo a justificativa apresentada pelo Governo do Estado, a nova redação do artigo 138 do CTN esclarece que a denúncia espontânea, quando atendidos os requisitos legais, afasta tanto a multa punitiva de ofício quanto a multa de mora. A justificativa aponta ainda que o benefício exige, entre outras condições, a confissão da infração e o pagamento integral do tributo devido, acrescido dos encargos legais, antes do início de qualquer procedimento fiscal relacionado à infração.
O projeto também altera o artigo 43 da Lei nº 3.796/1996, estabelecendo multa de mora de 4% ao mês, calculada proporcionalmente aos dias de atraso (pro rata die), sobre o valor atualizado do imposto, limitada a 20%.
Na justificativa encaminhada à Assembleia, o Poder Executivo afirma que a atualização busca harmonizar o regime de penalidades do ICMS em Sergipe com as normas gerais da União, promovendo racionalidade e coerência na aplicação das sanções tributárias e diferenciando penalidades para irregularidades comuns e práticas fraudulentas ou reincidentes. Com a aprovação do Projeto de Lei nº 219/2026, a legislação tributária estadual passa a contar com parâmetros atualizados para a aplicação de multas relativas ao ICMS, conciliando mecanismos de fiscalização e combate à sonegação com a proteção dos direitos dos contribuintes e a observância dos princípios da proporcionalidade e da razoabilidade.
LEIA TAMBÉM

Receba as notícias no seu WhatsApp
Entre no nosso canal oficial e fique por dentro de tudo que acontece em Sergipe
Entrar no canal →