

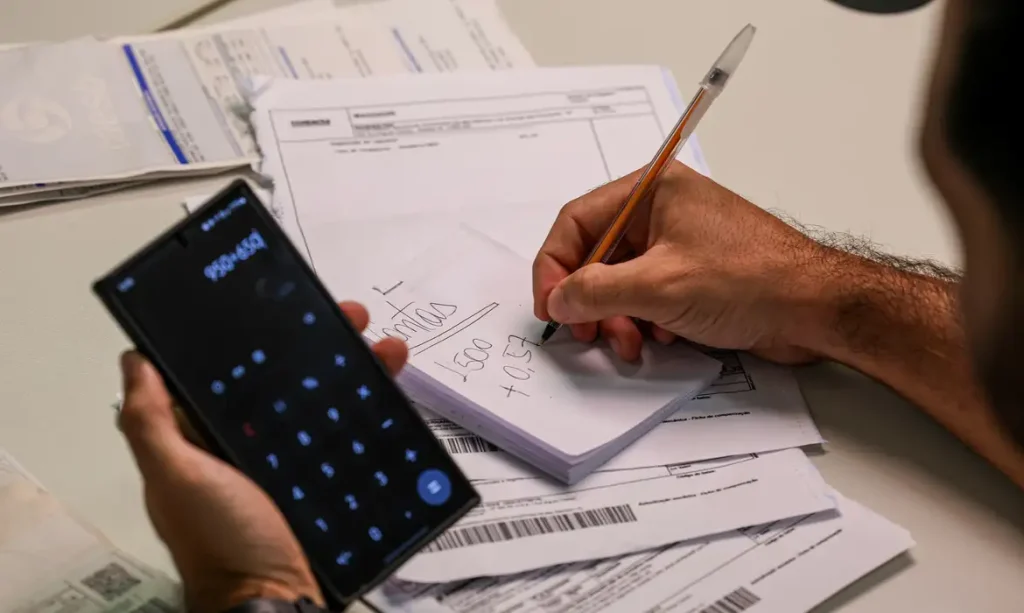

Ofertas frequentes de parcelamento no ponto de venda, como a opção de dividir compras em até três vezes sem juros, têm levado consumidores a transformar despesas rotineiras em dívidas, apontam especialistas. A prática, comum em supermercados, postos e farmácias, faz com que gastos que antes eram pagos à vista ou no cartão integral passem a integrar o crediário.
Adriana Marcolino, diretora técnica do Departamento Intersindical de Estatística e Estudos Socioeconômicos (Dieese), observa que muitas famílias estão recorrendo ao financiamento para despesas do orçamento mensal, o que pode comprometer a organização financeira. Segundo ela, o crédito deveria ser usado prioritariamente para bens duráveis ou de maior valor, e não como complemento da renda.
Ansiedade e estímulos ao consumo
A economista Katherine Hennings, pesquisadora associada da Fundação Getulio Vargas (FGV) e analista na BRCG Consultoria, afirma que a facilidade de crédito alimenta uma “ansiedade de consumo”, em que as pessoas buscam antecipar compras estimuladas por propagandas e recomendações de influenciadores. Hennings ressalta que esse comportamento não está restrito a uma faixa de renda específica e que falta atenção à avaliação dos efeitos financeiros antes da compra.
Consequências das compras sem planejamento
Especialistas alertam que, sem cálculo prévio das parcelas, consumidores correm o risco de assumir compromissos que os levam a recorrer a linhas de crédito mais caras, como cheque especial, parcelamento direto com as administradoras de cartão ou o rotativo do cartão quando a fatura é paga apenas parcialmente. Fabio Bentes, economista-chefe da Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC), afirma que é fundamental que o consumidor avalie os custos de juros antes de optar pelo parcelamento e verifique o impacto das prestações no orçamento.
Isabela Tavares, responsável pelo acompanhamento de crédito e endividamento na Consultoria Tendências, aponta outro equívoco recorrente: tratar o limite do cartão ou do cheque especial como renda adicional. Ela lembra que o gasto deve ser suportado pelo salário recebido, e não pelo teto do limite de crédito.
Educação financeira e iniciativas
Especialistas ouvidos pelo setor defendem a ampliação da educação financeira para orientar decisões de consumo. O planejador financeiro Carlos Castro, criador da plataforma SuperRico e participante da associação Planejar, desenvolveu uma cartilha e uma calculadora online para orientar interessados sobre a adesão ao programa federal Desenrola 2 e sobre a possibilidade de usar o Fundo de Garantia do Tempo de Serviço (FGTS) no refinanciamento proposto pelo programa. Castro considera o Desenrola 2 uma medida de caráter emergencial e de curto prazo, enquanto a solução requer intervenções estruturais para evitar novo endividamento.
Dados sobre inadimplência
O Banco Central informou que, em março, a inadimplência das famílias no Sistema Financeiro Nacional somava R$ 238,5 bilhões, o equivalente a 5,3% do crédito total concedido a esse grupo, que chega a R$ 4,5 trilhões. Esses números não incluem todos os credores, como parte do comércio e prestadores de serviços.
Segundo a Serasa Experian, 81,7 milhões de pessoas estão inadimplentes. A empresa aponta que 47,1% do volume das dívidas em atraso é devido a bancos e financeiras, e que, de cada 100 devedores, 78 têm renda de até dois salários mínimos. Essas faixas de renda menores tornam os consumidores mais propensos a buscar empréstimos com custos mais elevados, por não terem acesso a modalidades de crédito com taxas menores, como o consignado.
Adriana Marcolino destaca que a utilização dessas linhas de crédito resulta em parte da renda do trabalho sendo direcionada ao sistema financeiro, e que, quanto maiores os juros, maior a fatia destinada aos bancos.
LEIA TAMBÉM

Receba as notícias no seu WhatsApp
Entre no nosso canal oficial e fique por dentro de tudo que acontece em Sergipe
Entrar no canal →