

Decisões sobre o imposto de exportação do petróleo revelam risco maior: a quebra de previsibilidade regulatória. Investidores avaliam prazos longos e custos bilionários antes de decidir aportes.
As recentes decisões relacionadas ao Imposto de Exportação sobre o petróleo bruto reforçam um debate que ultrapassa a questão tributária. O que está em jogo não é apenas uma alíquota ou um prazo de vigência, mas sim a previsibilidade das regras que norteiam os investimentos em um dos setores mais intensivos em capital da economia brasileira.
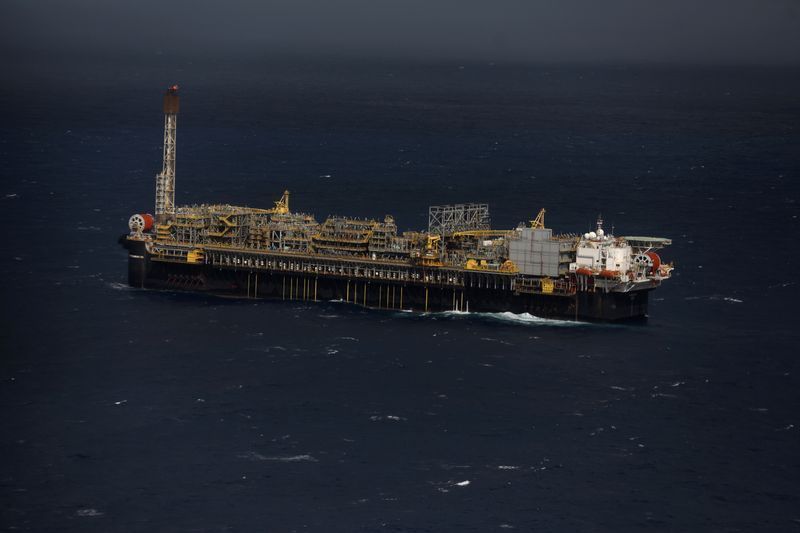
A atividade petroleum é estruturada em horizontes longos, onde podem se passar muitos anos entre a decisão de investir e o início da produção. As empresas envolvidas assumem riscos elevados, comprometendo recursos bilionários e estruturando projetos com base em um ambiente regulatório e tributário específico. Mudanças repentinas nas regras alteram essa dinâmica e impactam diretamente a percepção de risco do país.
O Brasil, ao longo das últimas décadas, construiu um ambiente institucional que possibilitou a ampliação da produção, atração de novos operadores e desenvolvimento de uma indústria diversificada. A abertura do mercado resultou no fortalecimento de produtores independentes, que revitalizam campos maduros, mantêm a produção em áreas que poderiam ser abandonadas e preservam milhares de empregos em diversas regiões do país.
Esse progresso foi viável pela estabilidade que permitiu investimentos de longo prazo. Portanto, a possibilidade de transformar o Imposto de Exportação em um instrumento permanente de arrecadação é motivo de preocupação.
A Constituição Federal define o imposto de exportação como um mecanismo regulatório, destinado a atender objetivos de política comercial, cambial ou de abastecimento, e não como uma fonte ordinária de receitas públicas. Quando um tributo concebido para situações específicas passa a ter uma função arrecadatória, sua natureza é alterada, criando um precedente que amplia a insegurança jurídica.
Os impactos para os produtores independentes podem ser ainda mais significativos. Essas empresas concentram investimentos em campos maduros e ativos de menor escala, onde cada decisão de investimento depende de margens mais estreitas e alta eficiência operacional. A redução da capacidade de reinvestimento compromete a continuidade da produção, atrasa projetos, limita a recuperação de reservas e diminui a atividade econômica em importantes regiões produtoras, como o Nordeste, onde a atividade gera emprego, renda e desenvolvimento.
A consequência dessas mudanças atinge não apenas as empresas, mas também a economia como um todo. Menores investimentos resultam em menos empregos, redução na arrecadação futura e diminuição da atividade econômica em toda a cadeia de fornecedores.
É fundamental reconhecer que o governo possui preocupações legítimas com o equilíbrio fiscal e a estabilidade econômica. No entanto, esses objetivos devem ser perseguidos por meio de instrumentos que sejam compatíveis com sua finalidade jurídica e que considerem os efeitos econômicos a longo prazo.
A previsibilidade regulatória não é um benefício ao setor produtivo, mas sim uma condição essencial para que os investimentos ocorram. Países que competem por capital na indústria de petróleo entendem que a estabilidade institucional é um ativo econômico tão valioso quanto a qualidade de suas reservas.
O Brasil possui um enorme potencial energético e condições para continuar ampliando sua produção de maneira competitiva. Contudo, esse potencial depende da confiança. Mais do que discutir a prorrogação ou manutenção de um imposto específico, é crucial reafirmar um princípio que interessa a todo o país: mudanças nas regras do jogo devem preservar a segurança jurídica, a coerência institucional e a previsibilidade. Esses elementos sustentam investimentos, inovação, geração de empregos e crescimento econômico duradouro.
LEIA TAMBÉM

Receba as notícias no seu WhatsApp
Entre no nosso canal oficial e fique por dentro de tudo que acontece em Sergipe
Entrar no canal →