Pular para o conteúdo principal
Aracaju, Quinta-feira, 17 de setembro de 2026
Pular para o conteúdo
Economia

Governo lança novo modelo de crédito imobiliário e eleva teto de financiamento

O presidente Luiz Inácio Lula da Silva apresentou nesta sexta-feira (10) o novo modelo de crédito imobiliário do país, durante o evento Incorpora 2025, em São Paulo. A proposta muda a forma de utilização dos recursos da caderneta de poupança, elimina depósitos compulsórios específicos no Banco Central e amplia o valor máximo dos imóveis financiados […]

10/10/2025 · 20h57
Governo lança novo modelo de crédito imobiliário e eleva teto de financiamento

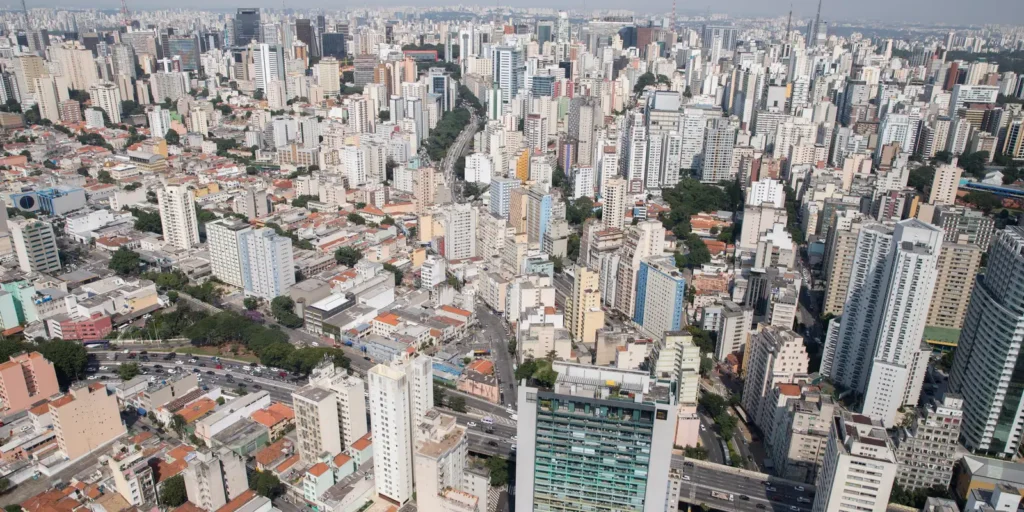
O presidente Luiz Inácio Lula da Silva apresentou nesta sexta-feira (10) o novo modelo de crédito imobiliário do país, durante o evento Incorpora 2025, em São Paulo. A proposta muda a forma de utilização dos recursos da caderneta de poupança, elimina depósitos compulsórios específicos no Banco Central e amplia o valor máximo dos imóveis financiados pelo Sistema Financeiro da Habitação (SFH) de R$ 1,5 milhão para R$ 2,25 milhões.

Foco na classe média

Atualmente, famílias com renda de até R$ 12 mil contam com condições diferenciadas no programa Minha Casa, Minha Vida. O governo avalia que a reformulação criará uma alternativa de crédito mais acessível para a classe média e projeta que a Caixa Econômica Federal financie cerca de 80 mil novas moradias até 2026.

Publicidade

Como funciona hoje

Hoje, os bancos destinam 65% dos depósitos de poupança ao crédito habitacional, têm liberdade sobre 15% e recolhem 20% ao Banco Central como depósito compulsório. Saques sucessivos na poupança — R$ 87,8 bilhões em 2023, R$ 15,5 bilhões em 2024 e R$ 78,5 bilhões apenas em 2025 — reduziram a oferta de recursos para o setor.

Principais mudanças

A reforma altera as regras do Sistema Brasileiro de Poupança e Empréstimo (SBPE):

Você pode se interessarConteúdo patrocinado · MGID
  • o total depositado em poupança passa a definir quanto cada instituição deve aplicar em financiamentos habitacionais, somando operações do SFH e do Sistema de Financiamento Imobiliário (SFI);
  • os depósitos compulsórios ligados à poupança deixam de existir após um período de transição;
  • até 80% dos financiamentos precisarão seguir as regras do SFH, que limitam juros a 12% ao ano;
  • depósitos interfinanceiros imobiliários entram no cálculo, permitindo atuação de bancos que não captam poupança;
  • a transição começa ainda em 2025, com plena vigência prevista para janeiro de 2027.

Nesse intervalo, permanece a exigência de direcionar 65% dos recursos de poupança para crédito habitacional. O volume recolhido compulsoriamente cairá de 20% para 15%, e 5% migrarão gradualmente para o novo regime.

Segundo o governo, a modernização deve ampliar a oferta de recursos, estimular a concorrência no mercado e reduzir o custo do financiamento, ao atrelar diretamente o crescimento da poupança à expansão do crédito imobiliário.

Gostou? Compartilhe com quem precisa saber:

Recomendado para vocêConteúdo patrocinado · MGID
Publicidade
Mais conteúdos para vocêConteúdo patrocinado · MGID
Sugeridas pra vocêConteúdo patrocinado · MGID
Publicidade
3 min de leitura

O presidente Luiz Inácio Lula da Silva apresentou nesta sexta-feira (10) o novo modelo de crédito imobiliário do país, durante o evento Incorpora 2025, em São Paulo. A proposta muda a forma de utilização dos recursos da caderneta de poupança, elimina depósitos compulsórios específicos no Banco Central e amplia o valor máximo dos imóveis financiados pelo Sistema Financeiro da Habitação (SFH) de R$ 1,5 milhão para R$ 2,25 milhões.

Foco na classe média

Atualmente, famílias com renda de até R$ 12 mil contam com condições diferenciadas no programa Minha Casa, Minha Vida. O governo avalia que a reformulação criará uma alternativa de crédito mais acessível para a classe média e projeta que a Caixa Econômica Federal financie cerca de 80 mil novas moradias até 2026.

Como funciona hoje

Hoje, os bancos destinam 65% dos depósitos de poupança ao crédito habitacional, têm liberdade sobre 15% e recolhem 20% ao Banco Central como depósito compulsório. Saques sucessivos na poupança — R$ 87,8 bilhões em 2023, R$ 15,5 bilhões em 2024 e R$ 78,5 bilhões apenas em 2025 — reduziram a oferta de recursos para o setor.

Principais mudanças

A reforma altera as regras do Sistema Brasileiro de Poupança e Empréstimo (SBPE):

  • o total depositado em poupança passa a definir quanto cada instituição deve aplicar em financiamentos habitacionais, somando operações do SFH e do Sistema de Financiamento Imobiliário (SFI);
  • os depósitos compulsórios ligados à poupança deixam de existir após um período de transição;
  • até 80% dos financiamentos precisarão seguir as regras do SFH, que limitam juros a 12% ao ano;
  • depósitos interfinanceiros imobiliários entram no cálculo, permitindo atuação de bancos que não captam poupança;
  • a transição começa ainda em 2025, com plena vigência prevista para janeiro de 2027.

Nesse intervalo, permanece a exigência de direcionar 65% dos recursos de poupança para crédito habitacional. O volume recolhido compulsoriamente cairá de 20% para 15%, e 5% migrarão gradualmente para o novo regime.

Segundo o governo, a modernização deve ampliar a oferta de recursos, estimular a concorrência no mercado e reduzir o custo do financiamento, ao atrelar diretamente o crescimento da poupança à expansão do crédito imobiliário.

Gostou? Compartilhe com quem precisa saber:

Receba as notícias no seu WhatsApp

Entre no nosso canal oficial e fique por dentro de tudo que acontece em Sergipe

Entrar no canal →

Publicidade

EM ALTA AGORA